Peraturan Pemerintah (PP) Nomor 36 Tahun 1972
TENTANG PENGURUSAN, PERTANGGUNGJAWABAN DAN PENGAWASAN KEUANGAN DAERAH
DENGAN RAHMAT TUHAN YANG MAHA ESA
PRESIDEN REPUBLIK INDONESIA,
Menimbang
:
a.
bahwa sampai sekarang Daerah dalam soal pengurusan, pertanggung-jawaban dan pengawasan keuangannya masih berlandaskan peraturan perundangan dari zaman Pemerintah Hindia Belanda sehingga peraturan-peraturan tersebut dirasa sudah tidak sesuai lagi dengan perkembangan kepentingan Nasional;
b.
bahwa berdasarkan Pasal 75 ayat (3) Undang-undang Nomor 18 Tahun 1965 (Lembaran Negara Republik Indonesia Tahun 1965 Nomor 83; Tambahan Lembaran Negara Republik Indonesia Nomor 2778) materi tersebut sub a diatas dapat diatur dengan peraturan perundangan dalam bentuk Peraturan Pemerintah.
Mengingat
:
1.
Pasal 5 ayat (2) Undang-Undang Dasar 1945;
2.
Undang-undang Nomor 17 Prp. Tahun 1965;
3.
Undang-undang Nomor 18 Tahun 1965;
4.
Undang-undang No. 6 Tahun 1969;
MEMUTUSKAN:
menetapkan
:
PERATURAN PEMERINTAH TENTANG PENGURUSAN, PERTANGGUNGJAWABAN DAN PENGAWASAN KEUANGAN DAERAH
BAB I
KETENTUAN UMUM
Pasal 1
Yang dimaksud dalam Peraturan Pemerintah ini dengan:
a.
"Pemerintah" ialah Pemerintah Republik Indonesia;
b.
"Daerah" ialah Propinsi atau Daerah Tingkat I, Kabupaten/Kotamadya atau Daerah Tingkat II yang berhak mengatur dan mengurus rumah tangganya sendiri;
c.
"Kepala Daerah" adalah Gubernur Kepala Daerah, Bupati Kepala Daerah atau Walikota Kepala Daerah;
d.
"Dewan Perwakilan Rakyat Daerah" adalah Dewan Perwakilan Rakyat Daerah Propinsi atau Dewan Perwakilan Rakyat Daerah Kabupaten atau Dewan Perwakilan Rakyat Daerah Kotamadya;
e.
"Pemerintah Daerah" ialah Kepala Daerah dan Dewan Perwakilan Rakyat Daerah.
Penjelasan Pasal:
Cukup jelas.
Pasal 2
Kepala Daerah memegang kekuasaan dan tanggung-jawab mengenai pengurusan keuangan Daerah yang dengan peraturan perundangan tidak diletakkan dalam tangan penguasa lain.
Penjelasan Pasal:
Cukup jelas.
Pasal 3
(1)
. Sesuai dengan Pasal 2 Peraturan Pemerintah ini, pekerjaan-pekerjaan bagi Daerah yang bersangkutan dengan penerimaan, penyimpanan atau penyerahan uang, surat-surat/benda-benda berharga dan barang-barang persediaan yang disimpan dalam gudang-gudang persediaan atau tempat penyimpanan yang khusus disediakan untuk itu serta barang-barang lainnya diselenggarakan oleh Kepala Daerah.
(2)
. Didalam keadaan tidak memungkinkan maka tugas tersebut pada ayat (1) Pasal ini dapat diserahkan oleh Pemerintah Daerah kepada pegawai negeri/instansi Pemerintah yang menjalankan pekerjaan-pekerjaan yang sama.
(3)
. Pegawai negeri/instansi Pemerintah tersebut pada ayat (2) Pasal ini mengerjakan administrasi Keuangan Daerah berdasarkan peraturan-peraturan tentang hal yang ditetapkan oleh Pemerintah atau Kepala Daerah.
(4)
. Administrasi keuangan Daerah dikerjakan terpisah dari administrasi keuangan Negara.
Penjelasan Pasal:
Cukup jelas.
Pasal 4
(1)
. Pemerintah dapat menetapkan peraturan-peraturan mengenai keuangan Daerah yang dipandang perlu.
(2)
. Peraturan keuangan Daerah yang ditetapkan oleh Dewan Perwakilan Rakyat Daerah tidak berlaku lagi, bilamana hal yang diatur dalam peraturan itu kemudian diatur oleh Pemerintah.
Penjelasan Pasal:
Cukup jelas.
BAB II
ANGGARAN DAERAH
Bagian PERTAMAUMUM
Pasal 5
(1)
. Dengan Peraturan Daerah tiap tahun ditetapkan Anggaran Pendapatan dan Belanja Daerah yang untuk selanjutnya dalam Peraturan Pemerintah ini disebut "Anggaran Daerah"
(2)
. Anggaran Daerah harus disahkan terlebih dahulu oleh Menteri Dalam Negeri bagi Propinsi dan oleh Gubernur kepala Daerah bagi Kabupaten dan Kotamadya yang untuk selanjutnya disebut Instansi Berwenang.
(3)
. Menteri Dalam Negeri mengesahkan atau menolak pengesahan Anggaran Daerah/Propinsi, dan Gubernur Kepala Daerah mengesahkan atau menolak pengesahan Anggaran Daerah/Kabupaten/Kotamadya, pos demi pos atau secara keseluruhan.
(4)
. Penolakan pengesahan suatu Anggaran Daerah dinyatakan dalam surat keputusan yang menyebutkan alasan-alasan yang dipergunakan sebagai dasar penolakan itu.
(5)
. Apabila dalam waktu 3 (tiga) bulan terhitung dari Anggaran Daerah diterima oleh Instansi Berwenang belum ada keputusan mengenai pengesahan/penolakan sebagai tersebut pada ayat (3) Pasal ini, maka Anggaran Daerah termaksud dianggap telah disahkan.
Penjelasan Pasal:
Cukup jelas.
Pasal 6
(1)
. Jumlah-jumlah yang dimuat dalam Anggaran Daerah merupakan batas-batas tertinggi untuk masing-masing pengeluaran bersangkutan.
(2)
. Pengeluaran tidak dapat dibebankan pada Anggaran Daerah, jika untuk pengeluaran tersebut tidak/tidak cukup tersedia kredit dalam Anggaran Daerah.
(3)
. Kepala Daerah dilarang melakukan pengeluaran-pengeluaran atas beban Anggaran Daerah untuk tujuan-tujuan lain daripada yang ditetapkan dalam Anggaran Daerah.
(4)
. Perubahan Anggaran Daerah ditetapkan dengan Peraturan Daerah yang untuk pengesahannya berlaku ketentuan seperti tersebut pada Pasal 5 Peraturan Pemerintah ini.
Penjelasan Pasal:
Cukup jelas.
Pasal 7
(1)
. Anggaran Daerah, meliputi semua sumber-sumber pendapatan Daerah dan merupakan kredit-kredit yang boleh digunakan untuk melakukan belanja itu dan yang menunjuk sumber-sumber pendapatan guna menutup belanja tersebut, untuk sesuatu tahun anggaran.
Penjelasan: Cukup jelas.
(2)
. Anggaran Daerah terbagi dalam: i. Anggaran Routine, II. Anggaran Pembangunan.
Penjelasan: Seperti halnya dianggaran Negara (tingkat Pusat) maka pada anggaran Daerah diadakan pembagian dalam: a. Anggaran Routine, dan b. Anggaran Pembangunan.
(3)
. Masing-masing Anggaran tersebut pada ayat (2) Pasal ini terdiri dari dua BAB, yakni satu BAB untuk pendapatan dan satu BAB untuk Belanja. BAB-bab tersebut dibagi dalam bagian-bagian. Tiap-tiap bagian dibagi dalam Pos-pos; tiap Pos dibagi dalam ayat-ayat untuk Pendapatan dan dalam Pasal-pasal untuk belanja.
Penjelasan: Cukup jelas.
(4)
. Masing-masing bagian mencakupi satu unit organisasi tingkat pertama (Dinas). Disamping itu diadakan satu Bagian untuk "Pinjaman Daerah" dan satu Bagian untuk "Urusan Kas dan Perhitungan"
Penjelasan: Cukup jelas
(5)
. Bagian "Pinjaman Daerah" digunakan untuk pinjaman-pinjaman jangka panjang, serta pembayaran kembali cicilan dan bunganya.
Penjelasan: Dalam anggaran Daerah dianggap perlu untuk diadakan Bagian "Pinjaman Daerah" dengan maksud untuk digunakan sebagai pinjaman jangka panjang serta rencana pembayaran kembali pinjaman tersebut beserta bunganya.
(6)
. Bagian "Urusan Kas dan Perhitungan" digunakan untuk memperhitungkan penerimaan dan pengeluaran yang melalui Kas Daerah yang tidak merupakan pendapatan dan belanja Daerah.
Penjelasan: Juga dalam Anggaran Daerah dianggap perlu diadakan Bagian"Urusan Kas dan Perhitungan" untuk digunakan sebagai perhitungan penerimaan dan pengeluaran dari Kas Daerah tetapi bukan merupakan pendapatan dan Belanja Daerah.
(7)
. Disamping pembagian seperti tersebut pada ayat (3) Pasal ini, Anggaran Pembangunan diperinci juga dalam bidang, sektor/sub sektor, program dan proyek/sub proyek.
Penjelasan: Seperti halnya di ayat (2) Pasal ini, maka untuk anggaran Daerah disesuaikan dengan sistim pembagian yang dipakai dianggaran Negara, yaitu dianggaran Pembangunan dipecah lagi dalam bidang sektor/sub sektor, program dan proyek/sub proyek.
(8)
. Dalam Anggaran Routine dapat diadakan Pos untuk pengeluaran tak tersangka.
Penjelasan: Pos untuk pengeluaran tak tersangka dari anggaran Routine hanya dapat diadakan dalam hal yang sangat penting.
(9)
. Dalam Anggaran Routine ditentukan Pasal-pasal mana yang dapat ditambah dengan cara penggeseran dari Pos pengeluaran yang tak tersangka.
Penjelasan: Cukup jelas.
(10)
. Segala pergeseran jumlah Pasal-pasal ditetapkan dengan keputusan Dewan Perwakilan Rakyat Daerah, dengan menyebutkan alasan-alasannya, yang salinannya harus disampaikan kepada Instansi berwenang.
Penjelasan: Cukup jelas.
Pasal 8
Penetapan Anggaran Daerah termaksud dalam Pasal 5 ayat (1) Peraturan Pemerintah ini dilakukan selambat-lambatnya 2 (dua) bulan sebelum tahun anggaran yang berkenaan dimulai dan anggaran tersebut selambat-lambatnya dalam 1 (satu) bulan setelah penetapan tersebut sudah diterima oleh "Instansi berwenang" untuk disahkan.
Penjelasan Pasal:
Cukup jelas.
Pasal 9
(1)
. Setelah Kepala Daerah mendapat berita tentang pengesahan sesuatu anggaran atau perubahan anggaran, Kepala Daerah segera mengumumkannya selambat-lambatnya dalam waktu 7 (tujuh) hari dalam Lembaran Daerah.
(2)
. Apabila anggaran Daerah yang telah ditetapkan itu belum disahkan oleh "Instansi berwenang" pada tanggal 1 April dari tahun anggaran yang berkenaan, maka menanti berlakunya anggaran tersebut dipakai anggaran tahun yang lalu, dengan ketentuan bahwa sebagai dasar dipergunakan hanya kredit-kredit untuk tujuan-tujuan yang dimuat kembali dalam anggaran yang belum disahkan itu.
Penjelasan Pasal:
Cukup jelas.
Pasal 10
(1)
. Pencampuran antara penerimaan dan pengeluaran dalam pengurusan keuangan Daerah tidak diperkenankan.
(2)
. Terkecuali apa yang ditentukan pada Pasal 14 ayat (1) dan Pasal 31 ayat (1) Peraturan Pemerintah ini maka segala penerimaan harus dibukukan sebagai pendapatan Daerah atas ayat-ayat penerimaan dan segala pengeluaran dibebankan atas pasal-pasal pengeluaran anggaran yang bersangkutan.
Penjelasan Pasal:
Cukup jelas.
Pasal 11
Tahun anggaran berlaku dari tanggal 1 April sampai dengan tanggal 31 Maret tahun berikutnya.
Penjelasan Pasal:
Tahun anggaran Daerah disamakan dengan tahun anggaran Negara, yaitu mulai berlaku dari tanggal 1 April sampai dengan tanggal 31 Maret tahun berikutnya.
Bagian KEDUAPENERIMAAN
Pasal 12
(1)
. Kepala Daerah menjaga, agar segala peraturan dan lain penetapan mengenai pendapatan Daerah dijalankan sebaik-baiknya serta segala piutang Daerah ditagih dan dipertanggung jawabkan tepat pada waktunya.
(2)
. Kepala Daerah menunjuk dengan surat Keputusan para Bendaharawan Penerima yang diwajibkan menagih, menerima dan melakukan penyetoran penerimaan Daerah ke Kas Daerah selambat-lambatnya dalam waktu 10 (sepuluh) hari setelah tanggal penerimaannya.
Penjelasan Pasal:
Cukup jelas.
Pasal 13
Yang termasuk suatu tahun anggaran ialah:
a.
Semua jumlah uang yang merupakan penerimaan anggaran, yang selama tahun itu dimasukkan dalam Kas Daerah atau kantor yang diserahi pekerjaan Kas Daerah.
b.
Semua perhitungan yang merupakan perhitungan anggaran yang selama tahun anggaran, dilakukan antara Bagian-bagian anggaran.
Penjelasan Pasal:
Pasal ini diadakan berhubung dalam anggaran Daerah ini mempergunakan sistim"Kas.Stelsel".
Pasal 14
(1)
. Semua uang yang diterima kembali dari pengeluaran yang telah diselesaikan dengan surat perintah membayar uang (s.p.m.u.) diperlakukan sebagai pengurangan atas pasal Anggaran Daerah tersebut.
(2)
. Penerimaan-penerimaan itu yang terjadi kemudian setelah tahun anggaran ditutup dan dibukukan pada ayat penerimaan lain-lain.
Penjelasan Pasal:
Cukup jelas.
Pasal 15
(1)
. Milik Daerah yang tidak bergerak, tidak dapat dipindahtangankan, digadaikan, disewakan, diguna-usahakan atau diserahkan pemakaiannya dengan cara bagaimanapun, tanpa persetujuan Dewan Perwakilan Rakyat Daerah.
Penjelasan: Perlunya persetujuan Dewan Perwakilan Rakyat Daerah dalam soal yang menyangkut hal ini dimaksud agar penggunaan/pemanfaatan semua milik Daerah yang tidak bergerak benar-benar dapat dipertanggung-jawabkan
(2)
. Mengenai barang bergerak milik Daerah, Kepala Daerah berwenang untuk menyerahkan pemakaiannya kepada fihak ketiga, kecuali apabila Dewan Perwakilan Rakyat Daerah menetapkan lain.
Penjelasan: Cukup jelas.
Pasal 16
(1)
. Milik-milik Daerah yang dipergunakan untuk melayani kepentingan umum tidak boleh dipindahtangankan, digadaikan atau dipergunakan sebagai jaminan.
(2)
. Perubahan sifat milik Daerah seperti tersebut pada ayat (1) Pasal ini hanya dapat dilakukan dengan keputusan Dewan Perwakilan Rakyat Daerah.
Penjelasan Pasal:
Cukup jelas.
Pasal 17
(1)
. Milik Daerah dijual, disewakan atau diguna-usahakan hanya secara pelelangan umum, kecuali apabila Dewan Perwakilan Rakyat Daerah menetapkan lain.
(2)
. Semua penerimaan sebagai hasil dari pelelangan umum tersebut pada ayat (1) Pasal ini, langsung disetor sepenuhnya pada Kas Daerah.
Penjelasan Pasal:
Cukup jelas.
Pasal 18
Kepala Daerah dengan persetujuan Dewan Perwakilan Rakyat Daerah memutuskan hal-hal sebagai berikut:
a.
Menerima atau menolak warisan-warisan, anugerah-anugerah dalam surat wasiat (testamen) serta hadiah-hadiah bagi Daerah;
b.
Membuat perjanjian damai untuk mengakhiri perselisihan tentang tuntutan Daerah;
c.
Melepaskan atau menghentikan tuntutan-tuntutan Daerah baik seluruhnya maupun sebagian.
Penjelasan Pasal:
Pasal ini merupakan tindakan-tindakan yang sangat penting sehingga sudah semestinya Kepala Daerah dalam memutuskan hal-hal ini perlu adanya persetujuan dari Dewan Perwakilan Rakyat Daerah.
Pasal 19
(1)
. Uang Daerah yang dicuri atau hilang, serta barang-barang milik Daerah yang dicuri, hilang, rusak atau dibinasakan, dikeluarkan dari daftar-daftar yang dipegang oleh Bendaharawan, bilamana dinyatakan oleh Dewan Perwakilan Rakyat Daerah bahwa kecurian, kehilangan atau kerusakan barang-barang tersebut tidak karena kesalahan, kelalaian atau kealpaan Bendaharawan itu tadi.
(2)
. Kepala Daerah dengan persetujuan Dewan Perwakilan Rakyat Daerah menentukan baik dengan peraturan umum maupun dengan peraturan khusus penagihan atau tuntutan mana yang dapat dihapuskan dari daftar Bendaharawan.
Penjelasan Pasal:
Cukup jelas.
Bagian KETIGAPENGELUARAN
Pasal 20
(1)
. Kepala Daerah berwenang untuk melakukan tindakan yang mengakibatkan pengeluaran uang dalam batas-batas Anggaran Daerah.
(2)
. Untuk tiap pengeluaran atas beban Anggaran Daerah diterbitkan Surat Keputusan Otorisasi (S.K.O.) oleh Kepala Daerah atau surat keputusan lain yang berlaku sebagai surat keputusan otorisasi seperti surat-surat keputusan kepegawaian.
(3)
. Sesuatu tindakan yang memberatkan pasal pengeluaran tak tersangka, demikian pula pengeluaran-pengeluaran yang melampaui jumlah yang telah ditetapkan, hanya dapat dilakukan oleh Kepala Daerah dengan persetujuan Dewan Perwakilan Rakyat Daerah.
(4)
. Apabila dipandang perlu Dewan Perwakilan Rakyat Daerah dapat memberikan kuasa kepada Kepala Daerah untuk melakukan tindakan-tindakan seperti tersebut pada ayat (3) Pasal ini tanpa menunggu keputusan Dewan Perwakilan Rakyat Daerah.
(5)
. Pelaksanaan pemberian kuasa tersebut pada ayat (4) Pasal ini oleh Kepala Daerah segera dilaporkan kepada Instansi berwenang.
Penjelasan Pasal:
Cukup jelas.
Pasal 21
(1)
. Bilamana Dewan Perwakilan Rakyat Daerah memandang perlu untuk mengambil suatu tindakan yang belum dikuasakan dalam anggaran itu sendiri, sehingga diperlukan suatu perubahan anggaran, maka dengan surat keputusan yang menyatakan alasan-alasannya yang kuat, Dewan Perwakilan Rakyat Daerah dapat memutuskan untuk melaksanakan tindakan tersebut, mendahului pengesahan perubahan anggaran yang bersangkutan, apabila penundaan tersebut akan merugikan kepentingan Daerah.
(2)
. Surat Keputusan Dewan Perwakilan Rakyat Daerah tersebut pada ayat (1) Pasal ini disampaikan kepada "Instansi berwenang" untuk disahkan.
(3)
. Penolakan dari pengesahan tersebut pada ayat (2) Pasal ini menghentikan dengan seketika berlakunya keputusan termaksud.
Penjelasan Pasal:
Cukup jelas.
Pasal 22
(1)
. Kepala Daerah dalam keadaan yang sangat mendesak dapat melampaui kekuasaannya untuk bertindak seperti yang ditetapkan pada Pasal 20 Peraturan Pemerintah ini bilamana sikap menunggu keputusan Dewan Perwakilan Rakyat Daerah itu dapat merugikan kepentingan Daerah.
(2)
. Surat Keputusan Kepala Daerah tersebut pada ayat (1) Pasal ini disampaikan kepada Dewan Perwakilan Rakyat Daerah untuk disetujui dalam sidangnya pertama yang segera diadakan sesudah itu dan apabila dipandang perlu adanya perubahan Anggaran Daerah, dalam sidang itu pula diputuskan.
(3)
. Apabila Dewan Perwakilan Rakyat Daerah tidak menyetujui, maka dibatalkan akibat-akibat dari tindakan tersebut yang masih dapat dibatalkan kecuali jika Dewan Perwakilan Rakyat Daerah memutuskan bahwa akibat-akibat tersebut dapat dipertahankan.
(4)
. Bilamana sebagai akibat dari keputusan Kepala Daerah itu disetujui suatu perubahan Anggaran Daerah oleh Dewan Perwakilan Rakyat Daerah yang belum diberi kekuasaannya dalam anggaran itu sendiri maka berlaku ketentuan seperti tersebut pada ayat (2) dan (3) Pasal 21 Peraturan Pemerintah ini.
Penjelasan Pasal:
Cukup jelas.
Pasal 23
Segala penagihan yang memberatkan Anggaran Daerah diperiksa, diselesaikan dan diperintahkan untuk dibayar oleh Kepala Daerah.
Penjelasan Pasal:
Cukup jelas.
Pasal 24
(1)
. Pembayaran-pembayaran yang memberatkan Anggaran Daerah dilakukan dengan surat perintah membayar uang (s.p.m.u.) yang ditanda tangani oleh pejabat atas nama Kepala Daerah yang ditunjuk dengan surat Keputusan.
(2)
. Bentuk surat perintah membayar uang ditetapkan oleh Pemerintah.
(3)
. Untuk melakukan pengeluaran dapat pula dikeluarkan uang untuk dipertanggung-jawabkan (u.u.d.p.) satu sama lain didasarkan pada tata-cara yang ditetapkan dengan Peraturan Daerah.
Penjelasan Pasal:
Cukup jelas.
Pasal 25
(1)
. Setiap penyelesaian pembayaran dengan surat perintah membayar uang (s.p.m.u.) harus didasarkan pada bukti-bukti yang sah dari sipenagih.
(2)
. Tanda bukti yang harus diajukan oleh sipenagih untuk menguatkan tagihannya harus dapat membuktikan bahwa telah dipenuhi syarat-syarat untuk menjadi dasar penagihan itu.
(3)
. Kepala Daerah menetapkan peraturan-peraturan mengenai bentuk surat-surat tanda bukti yang harus dibuat itu.
(4)
. Dalam surat-surat tagihan yang mungkin ditetapkan oleh Kepala Daerah dan kemudian diajukan oleh para penagih, senantiasa dimuat suatu peringatan tentang jangka waktu yang ditetapkan untuk mengajukan tagihan itu, agar supaya tagihan-tagihan tersebut tidak kadaluwarsa , kecuali untuk tagihan-tagihan bunga dan cicilan pinjaman uang.
Penjelasan Pasal:
Cukup jelas.
Pasal 26
Segala barang-barang milik Daerah dalam bentuk apapun juga tidak boleh diserahkan kepada seorang penagih untuk melunasi sebagian atau seluruh hutang Daerah.
Penjelasan Pasal:
Cukup jelas.
Pasal 27
Tanpa persetujuan Dewan Perwakilan Rakyat Daerah tidak dapat dibeli suatu barang tak bergerak untuk kepentingan Daerah.
Penjelasan Pasal:
Barang-barang ini umumnya mempunyai harga yang tinggi, jangka waktu penggunaan lama, sehingga sudah semestinya pengadaan atau pembeliannya perlu persetujuan Dewan Perwakilan Rakyat Daerah.
Pasal 28
Dalam batas Anggaran Daerah dapat dibayarkan uang muka dalam hal-hal serta jumlah-jumlah yang ditetapkan oleh Dewan Perwakilan Rakyat Daerah bersama-sama dengan Kepala Daerah.
Penjelasan Pasal:
Besarnya uang muka dan dalam hal apa uang muka dapat dibayarkan, semua ini ditetapkan oleh Dewan Perwakilan Rakyat Daerah bersama-sama Kepala Daerah.
Pasal 29
Termasuk dalam tahun anggaran ialah:
a.
Semua jumlah uang yang merupakan pengeluaran anggaran, yang selama tahun itu dikeluarkan dari Kas Daerah atau kantor yang diserahi pekerjaan Kas Daerah.
b.
Semua perhitungan yang merupakan pengeluaran anggaran, yang selama tahun anggaran dilakukan antara Bagian-bagian Anggaran.
Penjelasan Pasal:
Seperti halnya Pasal 13, ketentuan ini diadakan berhubung dalam anggaran Daerah ini digunakan sistem"Kas-Stelsel".
Pasal 30
Pengeluaran yang dibebankan pada mata-anggaran untuk pengeluaran tak tersangka ialah:
a.
Pengeluaran-pengeluaran mengenai tahun anggaran yang uraiannya tidak termasuk dalam suatu pasal dari anggaran tahun itu;
b.
Tagihan mengenai tahun anggaran yang telah ditutup dan belum disesuaikan, asalkan tagihan-tagihan itu belum kedaluarsa bilamana tidak ada Pasal yang uraiannya sesuai dengan pengeluaran yang bersangkutan.
Penjelasan Pasal:
Cukup jelas.
Pasal 31
(1)
. Pengeluaran tentang pengembalian pajak dan pengembalian penerimaan yang bukan haknya atau penerimaan-penerimaan yang dibebaskan (dibatalkan) dikurangkan dari penerimaan-penerimaan yang sejenis dari tahun terjadinya pengeluaran tersebut.
(2)
. Bilamana pengeluaran itu melebihi penerimaan yang terjadi dalam tahun itu, kelebihannya dibebankan pada pasal/pengeluaran tak tersangka.
Penjelasan Pasal:
Cukup jelas.
Pasal 32
(1)
. Pelaksanaan pekerjaan-pekerjaan oleh fihak ketiga dan pembelian barang yang melebihi sesuatu jumlah yang akan ditetapkan setiap tahun oleh Menteri Dalam Negeri dilaksanakan dengan surat perjanjian berdasarkan pelelangan umum atau pelelangan terbatas.
(2)
. Jika dalam perjanjian dimuat ketentuan mengenai pembayaran uang muka yang besarnya tidak boleh lebih dari 20% (dua puluh perseratus) dari nilai perjanjian, pembayaran tersebut hanya dapat dilakukan, jika rekanan telah menyerahkan surat jaminan Bank Pemerintah.
(3)
. Pembayaran-pembayaran mengenai pelaksanaan pekerjaan pemborongan dan pembelian barang-barang dengan surat perjanjian, dilakukan atas dasar berita acara yang menyatakan bahwa penyerahan barang-barang, jasa atas prestasi pekerjaan benar-benar diselesaikan sesuai dengan perjanjian yang bersangkutan.
(4)
. Dalam tiap perjanjian pembelian atau pekerjaan pemborongan dimuat ketentuan mengenai sanksi dalam hal rekanan ternyata lalai memenuhi kewajibannya.
(5)
. Perjanjian pelaksanaan pekerjaan atas dasar "cost plus fee" tidak diperkenankan.
(6)
. Ketentuan-ketentuan seperti tersebut pada ayat (2) sampai dengan ayat (5) Pasal ini merupakan syarat untuk memperoleh pembayaran dari Kas Daerah.
(7)
. Kepala Daerah melakukan pelelangan umum/terbatas, dan menunjuk penawar yang telah memasukkan penawaran yang paling menguntungkan sebagai pelaksana dari penyerahan barang/pelaksana pekerjaan.
(8)
. Pada perjanjian tentang pekerjaan-pekerjaan, penyerahan barang-barang dan angkutan-angkutan tidak boleh terdapat ketentuan tentang bunga yang akan diberikan kepada pemborong, apabila pembayarannya dilakukan terlambat berhubung sesuatu hal.
Penjelasan Pasal:
Cukup jelas.
Pasal 33
Segenap pegawai negeri, pegawai Daerah demikian pula pekerja-pekerja Daerah tidak diperkenankan menerima pekerjaan borongan, penyerahan barang-barang dan angkutan-angkutan untuk kepentingan Daerah, menanggung pekerjaan-pekerjaan tersebut atau ikut serta dalam pekerjaan-pekerjaan itu, baik langsung maupun tidak langsung.
Penjelasan Pasal:
Cukup jelas.
Pasal 34
(1)
. Surat-surat perintah membayar uang yang tidak ditunaikan dalam jangka waktu yang ditetapkan untuk penutupan tahun anggaran, dianggap batal (tidak berlaku lagi).
(2)
. Yang berkepentingan dapat mengajukan permintaan pembayaran baru, dengan memperhatikan surat perintah membayar uang yang belum ditunaikan tadi.
Penjelasan Pasal:
Cukup jelas.
BAB III
PERHITUNGAN ANGGARAN
Pasal 35
(1)
. Kepala Daerah bersama-sama Dewan Perwakilan Rakyat Daerah tiap- tiap tahun menetapkan perhitungan Anggaran Daerah selambat-lambatnya 9 (sembilan) bulan setelah berakhirnya tahun anggaran yang bersangkutan.
(2)
. Perhitungan anggaran tersebut pada ayat (1) Pasal ini dibuat menurut urutan susunan dan penjelasan dari semua pasal-pasal Anggaran Daerah:
a.
Perkiraan dari ayat-ayat penerimaan dan jumlah yang telah diterima;
b.
Perkiraan dari pasal-pasal pengeluaran dan jumlah yang telah direalisir;
c.
Perbedaan antara perkiraan dan penerimaan sebenarnya, serta perbedaan antara perkiraan dan pengeluaran sebenarnya, dengan menyebutkan selisih kurang atau lebih.
(3)
. Perhitungan anggaran termaksud sebanyak mungkin memuat juga sebab-sebab dari perbedaan antara perkiraan dan realisasinya.
Penjelasan Pasal:
Cukup jelas.
Pasal 36
(1)
. Pada perhitungan anggaran disertakan:
Penjelasan: Seperti halnya pada anggaran Negara (Pusat) maka Nota Perhitungan Anggaran dan Perhitungan kas perlu disertakan dalam Perhitungan Anggaran Daerah. Dari situ dapat terlihat hasil kegiatan Pemerintah Daerah dan pertanggung-jawabannya.
a.
Nota Perhitungan Anggaran;
b.
Surat perhitungan kas yang berhubungan dengan perhitungan anggaran tersebut dengan menyebutkan sisa-sisa uang pada akhir tahun anggaran.
(2)
. Tanda-tanda bukti tentang pemakaian uang Daerah yang menjadi dasar pengeluaran dan tanda-tanda bukti penerimaan-penerimaan uang serta bahan-bahan yang berhubungan dengan penyusunan perhitungan anggaran, cukup disimpan pada instansi yang bersangkutan.
Penjelasan: Cukup jelas.
Pasal 37
(1)
. Kepala Daerah membuat perhitungan anggaran yang dibubuhi tanggal sama dengan tanggal penutupan tahun anggaran dan harus sudah selesai lengkap dengan lampiran-lampirannya selambat-lambatnya 6 (enam) bulan setelah berakhirnya tahun anggaran yang bersangkutan.
(2)
. Sebelum dibicarakan dalam sidang Dewan Perwakilan Rakyat Daerah perhitungan anggaran tersebut disediakan dikantor Pemerintah Daerah untuk dapat dibaca oleh umum, selama waktu yang ditetapkan oleh Dewan Perwakilan Rakyat Daerah.
Penjelasan Pasal:
Cukup jelas.
Pasal 38
Perhitungan anggaran yang ditetapkan oleh Kepala Daerah bersama-sama Dewan Perwakilan Rakyat Daerah lengkap dengan lampiran-lampirannya dikirimkan kepada Instansi berwenang selambat-lambatnya 1 (satu) bulan setelah selesai ditetapkan.
Penjelasan Pasal:
Cukup jelas.
Pasal 39
(1)
. Dalam pemeriksaan perhitungan anggaran oleh Instansi berwenang diambil ketentuan-ketentuan sebagai berikut: Mengenai penerimaan: - apakah jumlah yang asalnya dari Pemerintah yang diperuntukkan bagi Daerah-daerah telah dicantumkan dalam perhitungan anggaran dalam jumlah yang benar. - mengenai pajak-pajak apakah perbedaan antara perkiraan dan jumlah yang dapat ditagih telah dibayar lunas dalam waktu yang tepat dan teratur. Mengenai pengeluaran: - apakah perbedaan antara perkiraan dan realisasinya diberikan penjelasan secukupnya; - apakah antara jumlah-jumlah perkiraan dalam anggaran dan jumlah-jumlah dalam perhitungan anggaran pada umumnya terdapat cukup persesuaian.
(2)
. Berdasarkan tanda-tanda bukti pada perhitungan anggaran, "Instansi berwenang" melakukan pencocokan jumlah-jumlah pengeluaran dan pembebanannya dengan memberikan pertimbangan-pertimbangan dalam garis besarnya apakah jumlah yang disediakan dalam anggaran benar-benar dipergunakan untuk tujuan yang telah diperkenankan:
Penjelasan: Percocokan dan pemeriksaan Perhitungan Anggaran ini merupakan tindakan pengawasan sehingga dalam menjalankan penelitian ini instansi berwenang dapat melakukannya baik sendiri-sendiri ataupun bersama-sama dengan aparat pengawasan Pemerintah Pusat dan Badan Pemeriksa Keuangan.
(3)
. Selanjutnya "Instansi berwenang" memeriksa berdasarkan daftar yang disertakan: - apakah piutang-piutang yang jatuh tempo dalam tahun-tahun anggaran yang telah ditutup, telah dilunasi; - apakah jumlah-jumlah mengenai tahun-tahun anggaran yang telah ditutup,. yang telah disahkan untuk dibayar tetapi belum dibayar, kemudian telah dilunasi, atau setelah kadaluwarsa telah dilakukan sebagai penerimaan; - apakah penerimaan-penerimaan yang masih merupakan tagihan dari tahun-tahun yang lalu, diterima secara teratur, atau dihapuskan.
Penjelasan: Percocokan dan pemeriksaan Perhitungan Anggaran ini merupakan tindakan pengawasan sehingga dalam menjalankan penelitian ini instansi berwenang dapat melakukannya baik sendiri-sendiri ataupun bersama-sama dengan aparat pengawasan Pemerintah Pusat dan Badan Pemeriksa Keuangan.
(4)
. Pada akhirnya "Instansi berwenang" memeriksa dan menetapkan, apakah antara perhitungan anggaran dan perhitungan kas terdapat suatu hubungan yang sebagaimana diharuskan dan apakah perhitungan kas tersebut berhubungan secara tepat dengan perhitungan kas dari tahun anggaran yang lampau.
Penjelasan: Cukup jelas.
Pasal 40
Surat Keputusan "Instansi berwenang" mengenai penetapan sisa perhitungan Anggaran Daerah dimuat dalam Berita Negara/Lembaran Daerah dan atas dasar keputusan tersebut Kepala Daerah mengumumkan dengan cara yang ditetapkan oleh Peraturan Daerah.
Penjelasan Pasal:
Cukup jelas.
BAB IV
PERTANGGUNG JAWABAN KEUANGAN DAERAH
Bagian PERTAMABENDAHARAWAN DAN PENGAWASANNYA
Pasal 41
(1)
. Mereka yang ditugaskan untuk menerima, menyimpan, membayar atau menyerahkan uang Daerah, surat-surat berharga dan barang-barang milik Daerah adalah Bendaharawan dan bertanggung-jawab kepada Kepala Daerah.
(2)
. Dengan surat Keputusan Kepala Daerah menunjuk para Bendaharawan, yang dalam penetapannya itu perlu memperhatikan adanya larangan perangkapan jabatan.
(3)
. Dalam hal Bendaharawan-bendaharawan dimaksud belum ditunjuk maka Kas Daerah dilarang melakukan pembayaran-pembayaran terkecuali untuk belanja pegawai.
(4)
. Selain dari pada kewajiban untuk membuat surat pertanggunganjawab pada waktu meletakkan jabatan, meninggal dunia, penyerahan dibawah pengawasan kurator atau melarikan diri para Bendaharawan sekurang-kurangnya sekali sebulan diharuskan mengajukan daftar pertanggung jawaban atas tugas pekerjaannya. Mereka yang bertindak sebagai perantara untuk khalayak umum dalam memungut pendapatan Daerah dapat diberikan pembebasan dari kewajiban itu oleh Kepala Daerah.
(5)
. Pemerintah Daerah menetapkan contoh dan jangka waktu pengiriman daftar pertanggungjawaban dalam peraturan Daerah yang disesuaikan dengan peraturan mengenai pertanggung-jawaban keuangan pada umumnya.
Penjelasan Pasal:
Cukup jelas.
Pasal 42
(1)
. Kepala Daerah menentukan jangka waktu untuk menjawab celaan-celaan atau catatan-catatan mengenai pertanggunganjawab yang telah diajukan serta untuk mengajukan keberatan-keberatan mengenai perubahan yang dilakukan dalam daftar pertanggung-jawaban tersebut.
(2)
. Setelah jangka waktu tersebut pada ayat (1) Pasal ini dilampaui, Pemerintah Daerah mengambil suatu keputusan dan bila perlu menentukan jumlah uang yang harus dibayar oleh Bendaharawan tersebut.
(3)
. Sewaktu-waktu pula setelah penyerahan tanda-tanda bukti seperti yang tersebut pada Pasal 46 Peraturan Pemerintah ini, Pemerintah Daerah berwenang merubah surat keputusan yang telah dikeluarkan berdasarkan bukti-bukti yang kemudian ternyata adalah palsu.
Penjelasan Pasal:
Cukup jelas.
Pasal 43
(1)
. Kepada Bendaharawan dapat diwajibkan membayar kerugian kepada Daerah yang bersifat sementara yang ditetapkan oleh Kepala Daerah.
(2)
. Bendaharawan yang diwajibkan membayar kerugian seperti tersebut pada ayat (1) Pasal ini dapat naik banding kepada Instansi berwenang.
Penjelasan Pasal:
Cukup jelas.
Pasal 44
(1)
. Kepada Bendaharawan yang lalai dalam mengirimkan daftar pertanggungan-jawabnya, Kepala Daerah menetapkan waktu pengiriman yang baru.
(2)
. Untuk kelalaian selanjutnya daftar pertanggungjawaban tersebut dibuat oleh orang yang ditunjuk oleh Kepala Daerah atas biaya pegawai yang bersalah (Bendaharawan yang bersangkutan) atau yang lalai memenuhi kewajibannya.
(3)
. Daftar pertanggung-jawaban tersebut pada ayat (2) Pasal ini diselesaikan dan diajukan oleh pegawai yang ditunjuk oleh Kepala Daerah serta dipandang seolah-olah daftar pertanggung-jawaban tersebut dibuat dan diajukan oleh Bendaharawan sendiri.
Penjelasan Pasal:
Cukup jelas.
Pasal 45
(1)
. Bilamana seorang Bendaharawan berada dibawah perwalian, melarikan diri atau meninggal-dunia, daftar pertanggung-jawaban yang seharusnya dibuat olehnya diselesaikan oleh orang yang ditunjuk oleh Kepala Daerah.
(2)
. Atas penerimaan pertanggung-jawaban tersebut Kepala Daerah dalam waktu yang sesingkat-singkatnya memberitahukan tentang hal itu kepada orang yang diwajibkan mengawasi Bendaharawan yang bersangkutan atau kepada ahli waris dan lain-lain orang yang berhak dengan menentukan jangka waktu untuk memeriksa pertanggung-jawaban dimaksud beserta lampiran-lampirannya pada Kantor Kepala Daerah. Dalam jangka waktu tersebut mereka dapat mengajukan keberatan- keberatan terhadap tanda bukti yang ada. Pemberitahuan diatas dapat dilakukan secara tertulis langsung kepada yang bersangkutan atau dengan menempatkan iklan dalam Lembaran Daerah atau sekurang-kurangnya dalam dua surat kabar lainnya.
(3)
. Setelah diterima jawaban dari orang yang berwajib mengawasi (kurator), para ahli waris atau orang-orang yang berhak lainnya dan setelah jangka waktu yang telah ditentukan berakhir tanpa dipergunakan, Pemerintah Daerah mengambil keputusan serta apabila dipandang perlu menentukan jumlah yang harus dibayar.
(4)
. Para ahli waris atau yang berhak lainnya dibebaskan dari kewajiban mengenai hal tersebut diatas, bilamana selama waktu tiga tahun telah berakhir :
a.
Setelah meninggalnya Bendaharawan tanpa adanya pemberitahuan menurut ketentuan tersebut pada ayat (2) Pasal ini;
b.
Setelah jangka waktu untuk mengajukan keberatan-keberatan berakhir, sedangkan pertanggung-jawaban tidak pernah ditetapkan.
(5)
. Orang yang diwajibkan mengawasi (kurator), ahli waris atau yang berhak lainnya dari Bendaharawan tersebut dapat mewakilkan kepada orang yang diberi kuasa terhadap pengurusan hak-hak dan kewajiban berdasarkan ketentuan-ketentuan yang dimuat dalam Pasal ini.
Penjelasan Pasal:
Cukup jelas.
Pasal 46
(1)
. Para Bendaharawan tidak dapat dibebaskan dari pertanggung-jawaban mengenai pengurusan tanpa adanya bukti atau surat bukti yang diberikan oleh Pemerintah Daerah.
(2)
. Surat bukti tersebut pada ayat (1) Pasal ini tidak membebaskan para Bendaharawan atau ahli warisnya serta yang berhak lainnya dari kewajiban untuk membayar biaya, sebagai akibat dari perubahan tersebut pada ayat (3) Pasal 42 Peraturan Pemerintah ini.
Penjelasan Pasal:
Cukup jelas.
Pasal 47
(1)
. Kepala Daerah mengawasi pelaksanaan tugas para Bendaharawan.
(2)
. Pada tiap-tiap waktu tindakan serah-terima pengurusan dan dengan tetap berlakunya ketentuan yang tersebut pada ayat (3) Pasal ini tentang pemeriksaan uang Kas-kas Daerah yang dipegang oleh pejabat pemegang Kas Daerah, juga pada waktu yang tak tertentu Kas dan tata-usaha dari Bendaharawan diperiksa oleh Kepala Daerah atau atas namanya.
(3)
. Pemerintah Daerah menentukan berapa kali dalam setahun kas dan tata-usaha para Bendaharawan harus diperiksa.
(4)
. Tentang Pemeriksaan kas dan tata-usaha seperti tersebut pada ayat (3) Pasal ini harus dibuat suatu berita acara untuk diajukan kepada Kepala Daerah, serta tembusannya disampaikan kepada Dewan Perwakilan Rakyat Daerah.
Penjelasan Pasal:
Cukup jelas.
Pasal 48
(1)
. Bilamana pengurusan keuangan diserahkan kepada pejabat yang tersebut pada Pasal 3 ayat (2) Peraturan Pemerintah ini, pegawai-pegawai yang diserahi pengawasan keuangan Negara berkewajiban pada waktu menjalankan pemeriksaan, menyaksikan bahwa uang yang seharusnya ada dalam kas-kas Daerah yang dipercayakan kepadanya benar-benar nyata ada dalam kas.
(2)
. Pegawai-pegawai yang dimaksud pada ayat (1) Pasal ini membuat suatu berita acara tentang hasil pemeriksaannya terhadap kas Daerah dan salinannya disampaikan kepada Kepala Daerah dan "Instansi berwenang" beserta Dewan Perwakilan Rakyat Daerah.
Penjelasan Pasal:
Cukup jelas.
Pasal 49
(1)
. Kepala Daerah memeriksa secepat mungkin semua pertanggung-jawaban yang diterima dari para Bendaharawan.
(2)
. Apabila dalam pemeriksaan diketemukan suatu pemalsuan atau kejahatan lain yang dilakukan oleh seorang Bendaharawan, Kepala Daerah menyerahkan tanda-tanda bukti yang berkenaan kepada pihak yang berwajib.
Penjelasan Pasal:
Cukup jelas.
Pasal 50
Penyelesaian pertanggung-jawaban dari mereka yang kelak tidak lagi menduduki suatu jabatan yang bertanggung-jawab kepada Daerah sedapat-dapatnya didahulukan dari pada penyelesaian pertanggung-jawaban dari pegawai-pegawai lainnya.
Penjelasan Pasal:
Cukup jelas.
Bagian KEDUAPERTANGGUNG JAWABAN DARI MEREKA
Pasal 51
(1)
. Semua pegawai dan pekerja-pekerja Daerah demikian pula semua pegawai Negeri yang diperbantukan kepada Daerah, yang bukan Bendaharawan, karena perbuatan-perbuatan yang salah atau tidak memperhatikan kewajiban mereka sebagaimana mestinya secara langsung atau tidak langsung merugikan Daerah, diwajibkan mengganti kerugian yang diderita oleh Daerah.
(2)
. Pemerintah Daerah menentukan ganti-rugi, setelah yang bersangkutan diberi kesempatan untuk membela diri secara tertulis dalam jangka waktu yang ditetapkan oleh Kepala Daerah.
(3)
. Mereka yang diwajibkan membayar kerugian kepada Daerah yang bersifat sementara atas keputusan Kepala Daerah dapat naik banding kepada "Instansi berwenang"
Penjelasan Pasal:
Cukup jelas.
BAB V
PENGAWASAN KEUANGAN DAERAH
Pasal 52
(1)
. Pejabat-pejabat yang oleh Instansi berwenang diserahi tugas dan tanggung-jawab atas pengawasan pelaksanaan Anggaran Daerah melakukan pengawasan dan pemeriksaan sesuai dengan ketentuan-ketentuan termaktub dalam Peraturan Pemerintah ini dan peraturan-peraturan pelaksanaannya.
Penjelasan: Pejabat-pejabat yang dimaksud dalam ayat ini adalah mereka yang diberi tugas sebagai aparat pengawasan intern Daerah yang bersangkutan.
(2)
. Tanpa mengurangi kewenangan pejabat-pejabat termaktub pada ayat (1) Pasal ini, pejabat-pejabat dari aparat pengawasan yang berhak berdasarkan peraturan-perundangan yang berlaku, melakukan pengawasan dan pemeriksaan atas keuangan Daerah.
Penjelasan: Pejabat-pejabat dan aparat pengawasan yang berhak dimaksud, selain aparat pengawasan Daerah yang bersangkutan, juga aparat pengawasan Departemen Dalam Negeri c.q. Inspektorat Jenderal, aparat pengawasan Departemen Keuangan c.q. Direktorat Jenderal Pengawasan Keuangan Negara dan Badan Pemeriksa Keuangan.
Pasal 53
(1)
. Putusan Dewan Perwakilan Rakyat Daerah atau Kepala Daerah baik Propinsi maupun Kabupaten/Kotamadya mengenai keuangan Daerah yang bertentangan dengan kepentingan Umum, Undang-undang atau Peraturan Pemerintah dapat dipertangguhkan atau dibatalkan oleh Menteri Dalam Negeri.
(2)
. Putusan-putusan pertangguhan atau pembatalan sebagai tersebut pada ayat (1) Pasal ini diumumkan dalam Berita Negara, dengan menyebutkan alasan-alasannya.
Penjelasan Pasal:
Cukup jelas.
BAB VI
KETENTUAN PERALIHAN
Pasal 54
(1)
. Pada saat mulai berlakunya Peraturan Pemerintah ini, maka segala peraturan perundangaan tentang Keuangan Daerah yang bertentangan dengan Peraturan Pemerintah ini tidak berlaku lagi.
(2)
. Peraturan-peraturan pelaksanaan Keuangan Daerah yang masih ada pada saat berlakunya Peraturan Pemerintah ini tetap berlaku selama belum diatur kembali berdasarkan Peraturan Pemerintah ini.
Penjelasan Pasal:
Cukup jelas.
BAB VII
KETENTUAN PENUTUP
Pasal 55
(1)
. Peraturan Pemerintah ini dapat disebut Peraturan Pemerintah tentang Pengurusan, Pertanggung-jawaban dan Pengawasan Keuangan Daerah.
(2)
. Peraturan Pemerintah ini mulai berlaku pada tanggal diundangkan. Agar supaya setiap orang dapat mengetahuinya, memerintahkan pengundangan Peraturan Pemerintah ini dengan penempatannya dalam Lembaran Negara Republik Indonesia.
Penjelasan Pasal:
Cukup jelas.
Ditetapkan di Jakarta
pada tanggal 29 Desember 1972
PRESIDEN REPUBLIK INDONESIA,
SOEHARTO
JENDERAL-TNI
Diundangkan di Jakarta
pada tanggal 29 Desember 1972
SEKRETARIS NEGARA REPUBLIK INDONESIA
SUDHARMONO, SH.
MAYOR JENDERAL-TNI
Penjelasan Umum
Pemerintah Daerah dalam mengurus rumah tangganya agar dapat berjalan dengan sebaik-baiknya perlu mempunyai suatu rencana yang terhimpun dalam suatu Anggaran Pendapatan dan Belanja Daerah, yang berlaku untuk suatu masa tertentu. Sampai sekarang ini Pemerintah Daerah baik Propinsi/Tingkat I maupun Daerah Kabupaten/Kotamadya/Tingkat II di dalam melaksanakan pengurusan keuangan Daerah masih berpedoman pada ketentuan-ketentuan perundangan yang berasal dari jaman Hindia Belanda, seperti:
a. Provincie Ordonantie, Stbl. 1924 No. 78;
b. Regentschaps Ordonantie, Stbl. 1924 No. 79;
c. Stadsgemeente Ordonantie, Stbl. 1924 No. 365.
Ketentuan perundangan lama sebagai termaksud sudah tidak memenuhi kebutuhan sehingga dalam rangka penyempurnaan tertib administrasi, khususnya mengenai administrasi pengurusan keuangan Daerah perlu ditetapkan peraturan perundangan baru.
Berdasarkan Pasal 75 ayat (5) Undang-undang Nomor 18 Tahun 1965 (Lembaran Negara Republik Indonesia Tahun 1965 Nomor 83;
Paper Terkait
Belum ada paper terkait untuk peraturan ini.
Berita Terkait
21 Okt 2026
UU Satu Data Indonesia Disahkan, Perpres 39/2019 Disebut Bertransformasi
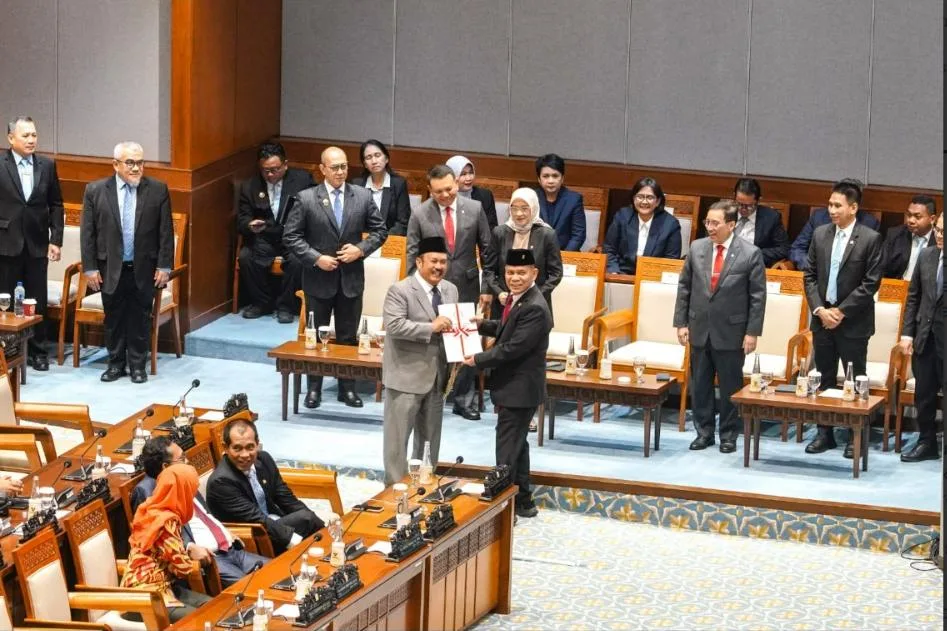
DPR mengesahkan UU Satu Data Indonesia (20 bab, 141 pasal) pada 6 Oktober 2026, dan Menteri PPN/Kepala Bappenas menyebutnya transformasi dari Perpres 39/2019 menjadi undang-undang. Bunyi pasal yang mencabut atau mempertahankan Perpres itu belum dapat diverifikasi dari sumber terbuka, dan Perpres 39/2019 masih tercatat berlaku per 21 Oktober 2026.
Aksi Pencambukan di KPPG Bogor, Korwil SPPG Purwakarta Dicopot dan Disidang Etik
Koordinator Wilayah SPPG Purwakarta diduga mencambuk Kepala SPPG Purwakarta di area Kantor Pelayanan Pemenuhan Gizi (KPPG) Bogor pada 14 Oktober 2026, dan rekamannya viral di media sosial. Terduga pelaku sudah dicopot dari jabatannya, sedangkan Badan Gizi Nasional (BGN) menjadwalkan sidang etik di kantor pusat pada 19 Oktober 2026.
MSCI Usulkan Status Pasar Saham Indonesia Turun ke Standalone, IHSG Anjlok 11,57 Persen
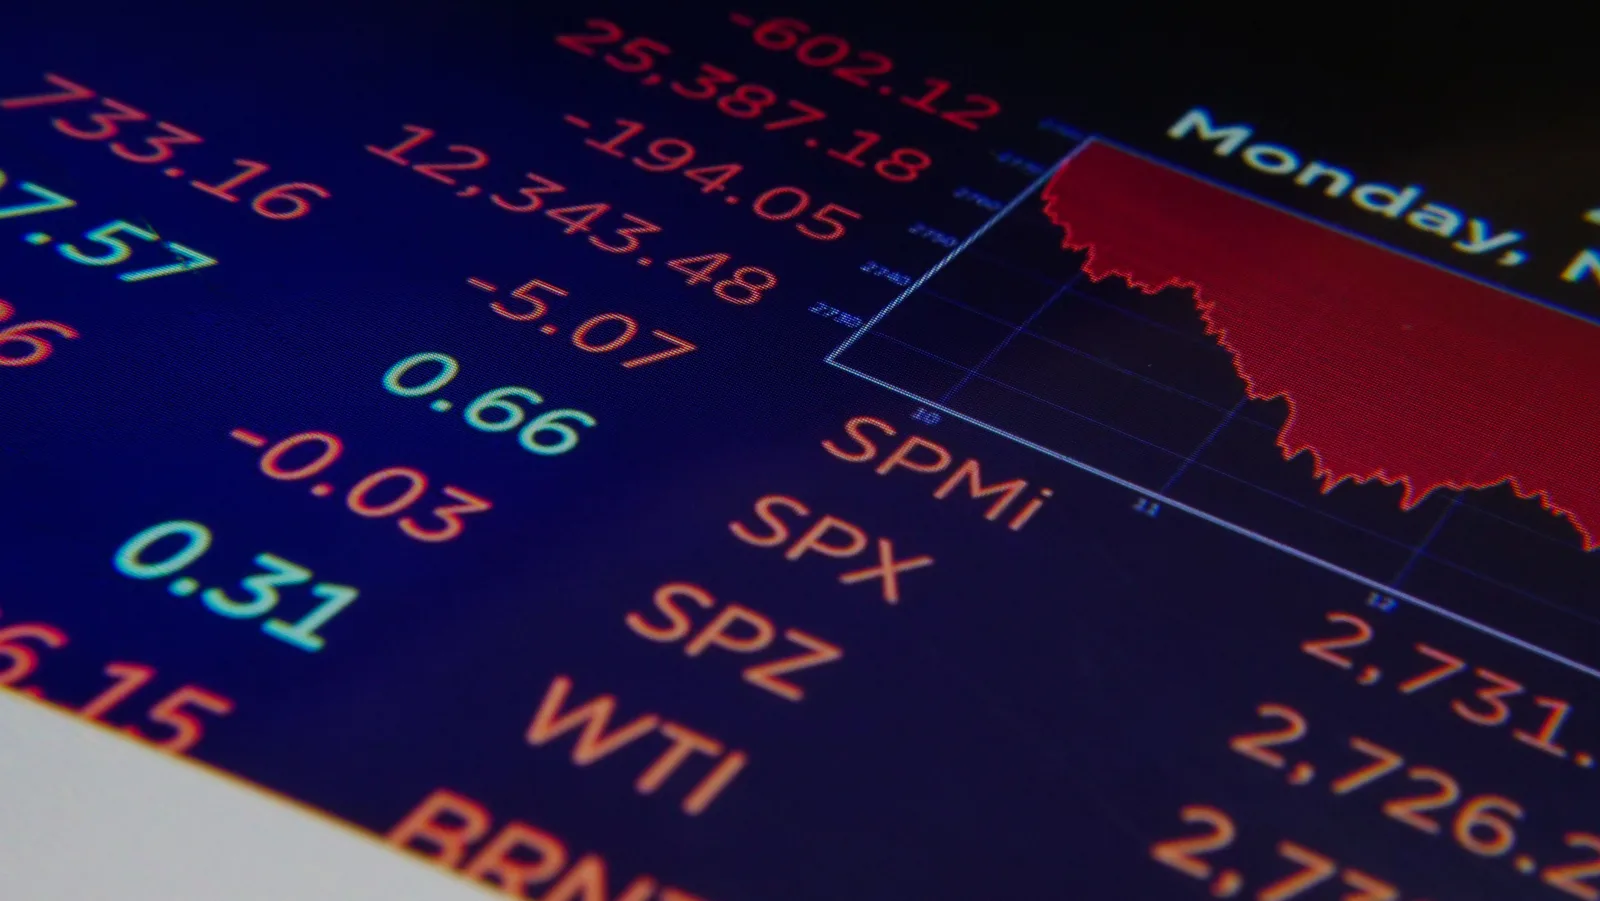
MSCI mengusulkan penurunan klasifikasi pasar saham Indonesia dari Emerging Market ke Standalone Market, kategori yang juga memuat Zimbabwe, sehingga IHSG ditutup anjlok 11,57 persen pada 16 Oktober 2026. Konsultasi terbuka hingga 30 April 2027 dan keputusan akhir diumumkan paling lambat 30 Juni 2027.
Prabowo Lantik 26 Anggota Wantimpres, Terbanyak dalam Sejarah
Presiden Prabowo Subianto melantik 26 anggota Dewan Pertimbangan Presiden (Wantimpres) pada 2 Oktober 2026, jumlah terbanyak sepanjang sejarah lembaga itu. Jumlah tersebut dimungkinkan oleh UU Nomor 64 Tahun 2024, yang menghapus batas sembilan anggota dalam aturan sebelumnya.
Penawaran Tender Wajib Saham DOOH Dipatok Rp148, Jauh di Bawah Harga Pasar
Pengendali baru PT Era Media Sejahtera Tbk (DOOH) membuka penawaran tender wajib atas saham publik seharga Rp148 per saham. Harga itu sekitar 59 persen di bawah harga penutupan saham DOOH di bursa.
Harap baca dan setujui ketentuan penggunaan sebelum melanjutkan.
Peta Hukum adalah platform informasi dan teknologi hukum.
Informasi yang tersedia bukan nasihat hukum profesional dan tidak menggantikan konsultasi dengan advokat atau sumber resmi pemerintah.
Anda tetap bertanggung jawab untuk memverifikasi informasi melalui sumber resmi sebelum menggunakannya
untuk kepentingan hukum, akademik, administratif, atau pengambilan keputusan lainnya.
Penting:
Tindakan mengklik tombol persetujuan merupakan bentuk pernyataan kehendak yang sah dan mengikat secara hukum.
Persetujuan tersebut memiliki kekuatan hukum yang setara dengan tanda tangan basah pada dokumen tertulis sehingga menimbulkan hubungan kontraktual antara Pengguna dan Perusahaan.